

Finans Uzmanı
Jorge de la Hoz
- 3,8
- 6.00 Değerlendirme
- 10.00K
- İndirmeler
- ₺109,99
- Fiyat
Ekran Görüntüleri
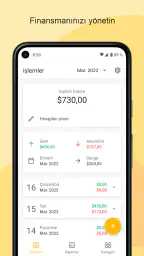
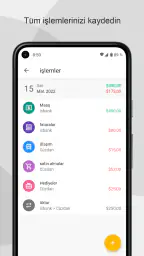
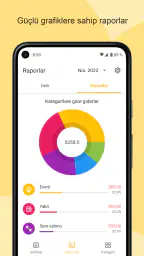
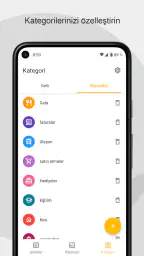
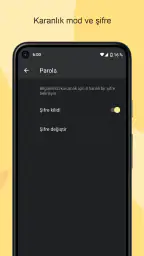
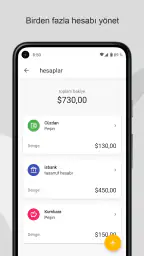
Finans Uzmanı Artıları ve Eksileri
Artıları
- Bütçe ve harcama takibini tek ekrandan kolaylaştırır.
- Finansal hedefler belirleyerek tasarruf planı oluşturmayı destekler.
- Gelir ve giderleri kategorilere ayırmak analiz yapmayı kolaylaştırır.
- Kişisel finans bilgilerini düzenli tutmaya yardımcı olur.
- Yeni başlayanlar için sade ve anlaşılır bir kullanım sunar.
Eksileri
- Bazı gelişmiş özellikler ücretli abonelik gerektirebilir.
- Banka hesaplarıyla otomatik senkronizasyon her ülkede desteklenmeyebilir.
- Manuel veri girişi yoğun harcama yapan kullanıcıları yorabilir.
- Yatırım önerileri profesyonel finansal danışmanlığın yerini tutmaz.
- Veri güvenliği için güçlü parola ve ek gizlilik ayarları gerekebilir.
 Analiz eden All-app
Bir finans uygulamasından ilk gün beklediğim şey, bütün para hayatımı benim yerime çözmesi değil; harcamaları kaydetmeyi kolaylaştırıp ay sonunda ne olduğunu daha net görmemi sağlaması. Finans Uzmanı bu açıdan, günlük gelir ve gider düzenine odaklanan bir araç olarak değerlendirilmeli. Benim kullanım yaklaşımımda amaç, karmaşık yatırım ekranlarına dalmadan ev bütçesini göz önünde tutmak. Reklamsız çalışması da kayıt girerken veya toplamları incelerken odağı korumaya yardımcı oluyor.
Uygulamayı Jorge de la Hoz geliştirmiş; finans kategorisinde yer alıyor. İsmi iddialı olsa da benim için asıl ölçüt, birkaç hafta sonra hâlâ açıp açmadığım ve kayıtların gerçek kararlarımı kolaylaştırıp kolaylaştırmadığı. Bu nedenle onu bir finans danışmanı ya da bankacılık uygulaması gibi değil, harcama takibini sürdürülebilir hale getirmeye çalışan kişisel bir yardımcı olarak görüyorum.
İlk bütçe düzenini kurarken ne beklemeli?
Kurulumu ilk kez yapan biri için en rahat başlangıç, her ayrıntıyı hemen sisteme taşımaya çalışmamak. Önce hangi gelir ve giderleri görmek istediğinizi düşünün: düzenli gelir, kira, faturalar, mutfak harcamaları ve kişisel giderler çoğu ev için yeterli bir ilk çerçeve olabilir. Ben önce yalnızca karar vermemi değiştirecek kalemleri kaydeder, birkaç hafta sonra gerçekten işime yarayan ayrımları netleştirirdim.
İlk anlamlı başarı da kusursuz bir tablo hazırlamak değil. Bir hafta boyunca harcamaları aynı mantıkla kaydedip, sonunda beklemediğiniz bir gider grubunu fark etmek bile işe yarar bir başlangıç. Örneğin kahve, küçük market alışverişi ve ulaşım ödemelerini ayrı ayrı izlemek yerine bir süre genel günlük harcamalar altında tutabilirsiniz. Bu yöntem ayrıntıyı azaltır; buna karşılık kayıt alışkanlığının oturmasını kolaylaştırır. Sonradan kararlarınızı etkileyen bir kalem belirginleşirse onu ayrı kategoriye alabilirsiniz.
İlk kayıtlarınızın yaklaşık olması, hiçbir kayıt tutmamaktan daha yararlıdır; ama aynı tür harcamaları her seferinde farklı başlığa yazmamaya dikkat edin. Kategorilerin anlamı değiştikçe ay sonu karşılaştırması da bulanıklaşır. Benim küçük ama işe yarar kuralım şu olurdu: Bir harcamanın hangi başlığa gireceğinden emin değilseniz, o an benzer harcamalara verdiğiniz kararı izleyin ve sistemi daha sonra topluca düzeltin. Böylece her ödeme sırasında uzun uzun düşünmek zorunda kalmazsınız.
Uygulamanın ücreti ₺109,99. Bu yüzden indirmeden önce sadece reklamsız olmasını değil, gerçekten düzenli kullanma ihtimalinizi de hesaba katın. Harcama kontrolünü ayda bir yapan biri için ücretsiz bir not yöntemi yeterli gelebilir; günlük kayıt tutmayı zaten planlayan biri içinse dikkat dağıtmayan, tek yerde duran bir takip alanı daha anlamlı olabilir. Ben satın alma kararını özellik beklentisinden çok, kuracağım alışkanlığın gerçekçiliğine bağlardım.
İlk gün için sade bir yöntem
Başlangıçta mevcut bütün geçmişi girmek yerine, bugünden itibaren yeni kayıtlarla ilerlemek daha az yorucu. Eski harcamaların tamamını geriye dönük eklemeye çalışmak hem vakit alır hem de hatırlanmayan küçük ödemeler yüzünden eksik bir tablo yaratabilir. Bunun yerine düzenli giderlerinizi belirleyip onları başlangıç noktası kabul edin; günlük değişken harcamaları bundan sonra kaydedin. Böylece ilk değerlendirme, hangi döneme ait olduğu belli olan daha tutarlı bir kayıt üzerinden yapılır.
Haber Masamızdan Daha Fazlası
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Bir başka pratik karar, kayıt zamanını önceden seçmek. Her ödeme sonrası giriş yapmak size uygunsa bunu deneyin; gün içinde sık sık telefon açmak rahatsız ediyorsa akşam kısa bir kontrol belirleyin. Nakit harcamalar özellikle kolay unutulduğu için, gün sonunda cüzdan hareketlerini gözden geçirmek iyi bir alışkanlık olabilir. Burada amaç her kuruşu kusursuz yakalamak değil, tekrar eden giderlerin gözden kaçmasını önlemek.
Ortak ev bütçesinde kayıtları anlaşılır tutmak
Bir evde para yönetimi çoğu zaman tek kişinin sorumluluğunda kalıyor. Market alışverişi bir kişinin, faturalar başka bir kişinin, küçük günlük harcamalar ise herkesin bütçesinden çıkabiliyor. Böyle bir düzende sorun genellikle büyük bir harcamanın unutulması değil; küçük ödemelerin zaman içinde görünmez hale gelmesi. Finans Uzmanı’nı bu senaryoda değerlendirirken benim için önemli olan, uygulamanın bütçeyi tek bir kişinin kafasında tutmak yerine daha görünür bir düzene dönüştürmeye yardımcı olmasıydı.
Örneğin ayın başında ev için ayrılan parayı düşünün. Kira, ulaşım, mutfak, faturalar ve kişisel harcamalar birbirine karıştığında ay sonunda “para nereye gitti?” sorusu kaçınılmaz oluyor. Bu uygulamayı kullanırken daha faydalı yaklaşım, her harcamayı anında kaydetmeye çalışmaktan önce evde hangi harcama gruplarının gerçekten önemli olduğuna karar vermek. Çok fazla kategori açmak ilk bakışta ayrıntılı görünse de günlük kullanımda kayıt tutmayı yorabilir.
Benim önerim, ortak kullanım için önce sade bir düzen kurmanız. Ev giderleri, kişisel harcamalar ve beklenmeyen ödemeler gibi birkaç ana başlıkla başlamak daha sürdürülebilir. Daha sonra hangi kalemlerin sürekli karıştığını fark ederseniz onları ayırabilirsiniz. Bu, uygulamanın kendisinden çok kullanım biçimiyle ilgili görünse de finans uygulamalarında başarının önemli bir kısmı tam olarak burada yatıyor: sistem ne kadar kolay uygulanırsa, birkaç hafta sonra bırakma ihtimali de o kadar azalıyor.
Reklamsız olması, bu ortak kullanım senaryosunda küçük ama gerçek bir rahatlık sağlıyor. Harcama girerken veya ayın durumuna bakarken araya reklam girmemesi, işlemi bölmüyor. Store bilgisinde uygulama için ₺109,99 fiyat görülüyor; bu nedenle satın almadan önce kendi bütçe alışkanlığınıza gerçekten uyup uymadığını düşünmenizi öneririm. Sadece ayda birkaç kez harcama kontrolü yapacaksanız ücretli olması kararınızı etkileyebilir. Düzenli kayıt tutan biriyseniz, reklamsız kullanımın zaman içinde daha anlamlı hale gelmesi mümkün.
Aynı cihazı kullanan kişiler için sınırlar neden önemli?
Evde ortak kullanılan bir telefon ya da tablet varsa, finans uygulamalarında sınır konusu daha hassas hale geliyor. Finans Uzmanı’nı aynı cihazda kullanan herkesin bütün finansal ayrıntıları otomatik olarak paylaşacağını varsaymamak gerekir; uygulama bir ortak bütçe panosu gibi düşünülse bile kişisel ve evle ilgili harcamaları ayırma sorumluluğu kullanıcıya kalır. Ben olsam ortak cihazda yalnızca ev bütçesine ait kayıtları tutar, kişisel hesap ayrıntılarını aynı düzene karıştırmazdım.
Bu yaklaşımın iki faydası var. Birincisi, evin toplam giderlerini görmek kolaylaşıyor. İkincisi, herkesin birbirinin özel harcamasını bilmesi gerekmiyor. Birlikte yaşayan çiftler, kardeşler veya arkadaşlar için bu ayrım güveni korumaya yardımcı olabilir. Uygulamayı ortak kullanmak, bütün finansal hayatı ortak ekranda sergilemek anlamına gelmemeli.
Kurulum aşamasında acele etmemek de önemli. İlk açılışta mümkün olduğunca gerçekçi ama anlaşılır bir yapı oluşturmak, sonraki kayıtların tutarlı olmasını sağlar. Gelir ve giderleri farklı mantıklarla ele almak, düzenli ödemeleri günlük harcamalardan ayırmak ve ortak masrafların kime ait olduğunu not etmek, sonradan yapılacak değerlendirmeyi kolaylaştırır. Bunlar uygulamanın size otomatik olarak vereceği finansal kararlar değil; onu verimli kullanmak için benim benimsediğim çalışma yöntemi.
Kurulumdan sonra bütçe düzenini bozmadan ilerlemek
Finans uygulamalarında en yaygın hata, ilk gün çok ayrıntılı bir sistem kurup birkaç gün sonra hiçbir şey girmemek. Finans Uzmanı’nı denerken ben daha ölçülü bir başlangıçtan yanayım. Önce düzenli gelirleri, sabit giderleri ve her ay tekrarlanan ev masraflarını yerleştirmek daha mantıklı. Değişken harcamaları ise birkaç gün gözlemledikten sonra gruplandırmak, tahminleri daha gerçekçi yapar.
Buradaki ince nokta şu: Bütçe kaydı geçmişi açıklamak için değil, bir sonraki kararı kolaylaştırmak için kullanılmalı. Ayın ortasında mutfak harcamalarının beklenenden hızlı arttığını görüyorsanız, sonraki alışverişte neyi değiştireceğinizi düşünün. Sadece geçmiş rakamlara bakıp uygulamayı kapatmak, finans takibini bir rapor okuma alışkanlığına indirger. Benim için daha yararlı kullanım, kayıtları küçük kararlarla ilişkilendirmek oldu.
Ortak evlerde bir kişi bütün kayıtları tutuyorsa, diğer kişilerin de hangi bilgiyi ne zaman paylaşacağını baştan belirlemek işe yarıyor. Market fişi, fatura veya nakit ödeme gibi ayrıntılar günler sonra hatırlanmayabilir. Bu yüzden evde basit bir kural koymak iyi sonuç verir: Harcama yapıldığı gün kaydedilecek ya da gün sonunda kısa bir toplu giriş yapılacak. Uygulamanın değerini artıran şey, kusursuz veri girmekten çok düzenli ve aynı mantıkla ilerlemek.
Özellikle nakit harcamalarda dikkatli olmak gerekiyor. Kart ödemeleri zihinde daha görünür kalırken küçük nakit alışverişleri kolayca unutulabiliyor. Ben olsam gün sonunda kısa bir kontrol yapar, yalnızca hatırlanan büyük ödemeleri değil, gün içinde biriken küçük tutarları da gözden geçirirdim. Bu, uygulamanın gizli bir özelliği değil; finans takip araçlarında sık gözden kaçan pratik bir kullanım ayrıntısı.
Ev halkı arasında koordinasyon nasıl daha az yorucu olur?
Ortak bütçede asıl zorluk, uygulamayı açmak değil, herkesin aynı dili kullanmasını sağlamak. Bir kişi “market” başlığına temizlik ürünlerini de eklerken başka biri bunları “ev ihtiyaçları” altında tutarsa, ay sonunda ortaya çıkan tablo karşılaştırılabilir olmaktan çıkar. Finans Uzmanı’nı ortak kullanım için seçerseniz, kategori adlarını ve harcama kurallarını en başta kısa biçimde belirlemenizi öneririm.
Benim kullandığım yöntem, her harcama için uzun açıklamalar yazmak yerine yalnızca karar vermeyi kolaylaştıracak notlar eklemek olurdu. Örneğin ortak mı, kişisel mi, tek seferlik mi, düzenli mi? Bu ayrımlar, ay sonunda toplamı gördüğünüzde neden yükseldiğini anlamanıza yardımcı olur. Gereksiz ayrıntı eklemek kayıt süresini uzatır; hiçbir açıklama eklememek de özellikle nakit ve ortak ödemelerde karışıklık yaratabilir.
Bir başka yararlı yöntem, hesabı kimin ödediği ile harcamanın kime ait olduğunu birbirinden ayırmaktır. Evde bir kişi bütün faturaları ödüyor olabilir, ancak bu giderin tamamı onun kişisel harcaması değildir. Bu ayrımı baştan düşünmezseniz, uygulamadaki toplamlar gerçek ev yükünü yanlış gösterebilir. Finans Uzmanı’nı kullanırken bu tür bir sınıflandırma alışkanlığı, basit bir gider listesinden daha anlamlı bir ev bütçesi görüntüsü elde etmenizi sağlar.
Uygulamanın reklamsız yapısı burada tekrar avantaj sağlıyor; çünkü ortak kontrol sırasında ekranı hızlıca açıp ilgili kayda bakabiliyorsunuz. Yine de reklamsız olmak, uygulamanın herkes için otomatik olarak uygun olduğu anlamına gelmiyor. Birden fazla kişinin aynı anda düzenleme yapmasını, ayrıntılı paylaşım akışını veya gelişmiş ortak hesap yönetimini özellikle arıyorsanız, bu amaç için tasarlanmış başka bir bütçe aracı daha rahat olabilir.
Yaş sınırı, güven ve finansal bilgilerin paylaşımı
Finans Uzmanı için içerik derecelendirmesi PEGI 3. Bu yaş etiketi, uygulamanın küçük yaş grupları açısından genel içerik bakımından uygun görüldüğünü anlatır; ancak finansal kayıtların aile içinde nasıl kullanılacağı ayrı bir konudur. Ben bir çocuğun ya da genç kullanıcının uygulamayı kullanmasına izin verilecekse, bunu gerçek ödeme bilgilerini kontrol etme yetkisiyle karıştırmazdım. Yaş uygunluğu ile finansal sorumluluk aynı şey değil.
Çocuklara bütçe alışkanlığı öğretmek için uygulamayı basitleştirilmiş bir örnekle kullanmak mümkün olabilir: harçlık, birikim hedefi ve küçük harcamalar gibi. Fakat yetişkinlerin banka bilgileri, özel gelirleri veya borçları ortak cihazda görünür halde bırakılmamalı. Uygulamanın kendisinden bağımsız olarak, cihaz kilidi ve kullanıcılar arasındaki güven bu noktada belirleyici olur.
Evde genç yetişkinler veya yeni birlikte yaşamaya başlayan kişiler varsa, uygulamayı bir denetim aracı gibi değil, konuşmayı kolaylaştıran bir kayıt alanı gibi kullanmak daha sağlıklı. Birinin harcamalarını sorgulamak için ekran görüntüsü istemek yerine ortak giderlerin nasıl paylaşılacağını netleştirmek, uygulamanın amacına daha uygun. Finans takibi güveni destekleyebilir; fakat güvenin yerini tutamaz.
Bu nedenle uygulamayı aile içinde kullanacak kişilere tavsiyem, önce hangi bilgilerin ortak, hangilerinin kişisel kalacağına karar vermeleri. Ortak cihazda yalnızca ev giderlerini izlemek, mahremiyet açısından daha temkinli bir yöntemdir. Kişisel finans yönetimi içinse cihazı ve kayıt düzenini başkalarıyla paylaşmamak daha doğru olabilir.
Kimler için uygun, kimler başka bir araca bakmalı?
Finans Uzmanı, günlük gelir-gider düzenini sade biçimde takip etmek isteyen kullanıcılar için daha anlamlı görünüyor. Ev bütçesini toparlamak, düzenli ödemeleri unutmamak, ay sonunda harcama gruplarını değerlendirmek ve ortak masrafları daha anlaşılır hale getirmek isteyen biriyseniz, uygulama işinize yarayabilir. Özellikle reklam görmek istemeyen ve finans ekranında gereksiz dikkat dağıtıcı unsurlardan hoşlanmayan kullanıcılar için reklamsız yapı olumlu bir ayrıntı.
Uygulama 19 Eyl 2021 tarihinde yayımlanmış; güncel sürümü 14.0.0. Minimum işletim sistemi gereksinimi 8.1 olduğundan, çok eski olmayan Android cihazlarda değerlendirmek mümkün. Benim açımdan sürüm bilgisi, uygulamanın güncel kullanım beklentilerini karşılayıp karşılamadığını düşünürken bakılacak ayrıntılardan biri; ancak karar verirken asıl ölçüt, kendi bütçe düzeninizle ne kadar uyumlu olduğudur.
Mağazada 10 binden fazla yükleme ve 5,5 binden fazla değerlendirme bulunuyor; ortalama puanı 3,8. Bu tablo bana uygulamanın belirli bir kullanıcı kitlesi tarafından kullanıldığını, fakat herkes için tartışmasız bir tercih olmadığını düşündürüyor. Puanı tek başına olumlu ya da olumsuz karar sebebi yapmazdım. Finans uygulamalarında kullanım kolaylığı, veri giriş alışkanlığı ve beklenen özellikler kişiden kişiye çok değişiyor.
Benzer kategorideki ücretsiz seçeneklerle karşılaştırırken temel ayrım fiyat ve reklamsız deneyim tarafında ortaya çıkıyor. Ücretsiz bir alternatif, başlangıçta daha düşük maliyetli olabilir; fakat reklamlar veya daha karmaşık ekranlar kullanımınızı yavaşlatabilir. Bankaların kendi uygulamaları ise hesap hareketlerini görmekte daha güçlüdür, ancak evdeki nakit ödemeleri, ortak alışverişleri ve kişisel bütçe planını her zaman aynı esneklikle ele almayabilir.
Öte yandan, ayrıntılı grafikler, otomatik banka bağlantıları, çok kullanıcılı hesaplar, borç paylaşımı veya kapsamlı yatırım takibi arıyorsanız, Finans Uzmanı sizin için sınırlı kalabilir. Ben bu uygulamayı banka uygulamasının yerine koymazdım. Bankacılık işlemi yapmak, para transfer etmek ya da finansal ürünleri analiz etmek isteyenlerin farklı araçlara ihtiyacı var. Buradaki rol daha çok kullanıcının kendi gelir ve gider düzenini takip etmesi.
Günlük hayatta işe yaradığı ve yetmediği yerler
Gerçekçi bir kullanım düşünelim: Ay ortasında market alışverişini siz yapıyor, faturaları ev arkadaşınız ödüyor ve arada ortak bir taksi masrafı çıkıyor. Bu kayıtları aynı kategori mantığıyla tuttuğunuzda, ay sonunda toplam ev giderini değerlendirmeniz kolaylaşır. Ancak kimin diğerine ne kadar borçlu olduğunu otomatik hesaplayan bir paylaşım sistemi arıyorsanız, basit gider takibinden fazlasını sunan bir araç daha uygun olur. Burada uygulamayı seçmenin karşılığı, ortak harcamaları görünür kılmak; tüm hesaplaşmayı otomatikleştirmek değil.
Benzer biçimde, serbest çalışan biri kişisel harcamalarını işle ilgili giderlerden ayırmak için düzenli kayıt tutabilir. Bununla birlikte vergi hazırlığı, fatura yönetimi veya muhasebe raporu gerektiğinde bu uygulamayı profesyonel bir muhasebe çözümünün yerine koymazdım. Finans Uzmanı’nın güçlü olduğu alan günlük para akışını takip etmek; uzmanlık gerektiren mali kayıtların doğruluğunu tek başına garanti etmek değil.
Bir ayın sonunda beklenmedik bir harcama artışı görürseniz, hemen bütün bütçe planını değiştirmek yerine önce kayıtların tutarlılığını kontrol edin. Nakit ödemeler atlanmış mı, ortak alışverişler yanlışlıkla kişisel başlığa mı yazılmış, düzenli bir fatura iki kez mi hesaba katılmış? Bu kısa kontrol, yanlış sınıflandırmayı gerçek bir bütçe sorunu sanmanızı engeller. Uygulamanın size sunduğu toplamların değeri, onları ne kadar düzenli ve aynı kuralla beslediğinize bağlı.
Karar verirken göz önünde bulundurulacak sınırlar
Satın alma kararında kendinize şu soruyu sormanızı öneririm: Her gün veya birkaç günde bir kayıt girecek miyim? Cevap hayırsa, ücretli ve reklamsız bir finans uygulamasından alacağınız fayda düşük kalabilir. Cevap evetse, özellikle ev bütçesinde dağınıklık yaşıyorsanız, düzenli kullanım fiyatı daha anlaşılır hale getirebilir. Benim için bu uygulamanın başarısı, ilk izleniminden çok üçüncü ve dördüncü haftada hâlâ açılıp açılmadığıyla ölçülür.
Son değerlendirmemde Finans Uzmanı’nı, aile ya da ev arkadaşlarıyla kullanılabilecek bir “ortak görünürlük” aracı olarak görüyorum; fakat kişisel finansal mahremiyet için sınırları kullanıcının koyması gerekiyor. Ev giderlerini sade kategorilerle izlemek, harcamaları aynı gün kaydetmek ve ortak ödeme kurallarını önceden belirlemek deneyimi belirgin biçimde iyileştiriyor. En güçlü tarafı, reklamsız ve odaklanmış bir bütçe takip alanı sunması; en önemli sınırlaması ise gelişmiş ortak finans yönetimi bekleyenleri tatmin etmeyebilmesi.
Jorge de la Hoz imzalı bu uygulamayı, karmaşık finans araçlarına ihtiyaç duymadan ev bütçesini toparlamak isteyen bir arkadaşıma önerirdim. Ancak satın almadan önce kendi kullanım sıklığımı ve beklediğim özellikleri kontrol ederdim. PEGI 3 derecesi sayesinde genel içerik açısından geniş bir yaş kitlesine hitap etse de, finansal bilgilerin kimlerle paylaşılacağı konusunda yetişkin sorumluluğu şart. Kısacası, düzenli kayıt alışkanlığı kazanmak isteyenler için pratik bir seçenek; ayrıntılı paylaşım, otomasyon veya bankacılık özellikleri arayanlar içinse başka bir çözüm daha doğru olabilir.
Sıkça Sorulan Sorular
Finans Uzmanı nedir ve hangi amaçla kullanılır?
Finans Uzmanı, kişisel finans yönetimini daha düzenli hâle getirmek isteyen kullanıcılar için tasarlanmış bir uygulamadır. Gelir ve giderleri takip etmenize, harcamaları kategorilere ayırmanıza ve bütçe planı oluşturmanıza yardımcı olabilir. Uygulamayı kullanmadan önce sunduğu özelliklerin sürümünüze, işletim sisteminize ve bölgenize göre değişebileceğini kontrol etmeniz faydalı olur.
Finans Uzmanı’nı kullanmak güvenli mi? Finansal bilgilerim korunuyor mu?
Finans uygulamalarında güvenlik, indirme kararındaki en önemli konulardan biridir. Finans Uzmanı’na kişisel veya mali bilgi girmeden önce uygulamanın gizlilik politikasını, veri toplama açıklamalarını ve istediği izinleri incelemenizi öneririm. Banka giriş bilgilerinizi paylaşmanız gerekiyorsa bunun gerçekten gerekli olup olmadığını kontrol edin ve yalnızca resmi mağazalardan indirerek sahte uygulamalara karşı dikkatli olun.
Finans Uzmanı ücretsiz mi, yoksa ücretli özellikler içeriyor mu?
Finans Uzmanı’nın temel özellikleri ücretsiz sunulabilir; ancak bazı gelişmiş araçlar, reklamsız kullanım veya ek raporlama seçenekleri ücretli olabilir. İndirmeden önce Google Play ya da App Store’daki güncel fiyatlandırma, uygulama içi satın alma ve abonelik bilgilerini kontrol edin. Abonelik başlatırsanız yenileme koşullarını ve iptal adımlarını da mutlaka inceleyin.
Finans Uzmanı ile banka hesaplarımı uygulamaya bağlayabilir miyim?
Uygulamanın banka hesabı bağlantısı sunup sunmadığı, kullanılan sürüme ve desteklenen finans kuruluşlarına göre değişebilir. Bazı kullanıcılar işlemlerini manuel olarak eklemeyi tercih ederken bazıları otomatik senkronizasyon özelliklerinden yararlanabilir. Hesap bağlamadan önce hangi verilerin paylaşılacağını, bağlantının nasıl kesileceğini ve uygulamanın bankacılık bilgilerinizi saklayıp saklamadığını dikkatlice kontrol etmelisiniz.
Finans Uzmanı bütçe ve harcama takibinde gerçekten faydalı olur mu?
Finans Uzmanı, gelir ve giderlerinizi düzenli biçimde kaydettiğiniz sürece bütçe kontrolünü kolaylaştırabilir. Harcamaları kategorilere ayırmak, aylık limitler belirlemek ve geçmiş kayıtları incelemek gereksiz masrafları fark etmenize yardımcı olur. Bununla birlikte uygulama tek başına finansal danışmanlık sağlamaz; gösterilen raporları kişisel durumunuza göre değerlendirmeli ve önemli yatırım kararlarında uzman görüşü almalısınız.


